Kapitāldaļu vai parāda kolektīvā finansēšana: 5 atšķirības investoriem
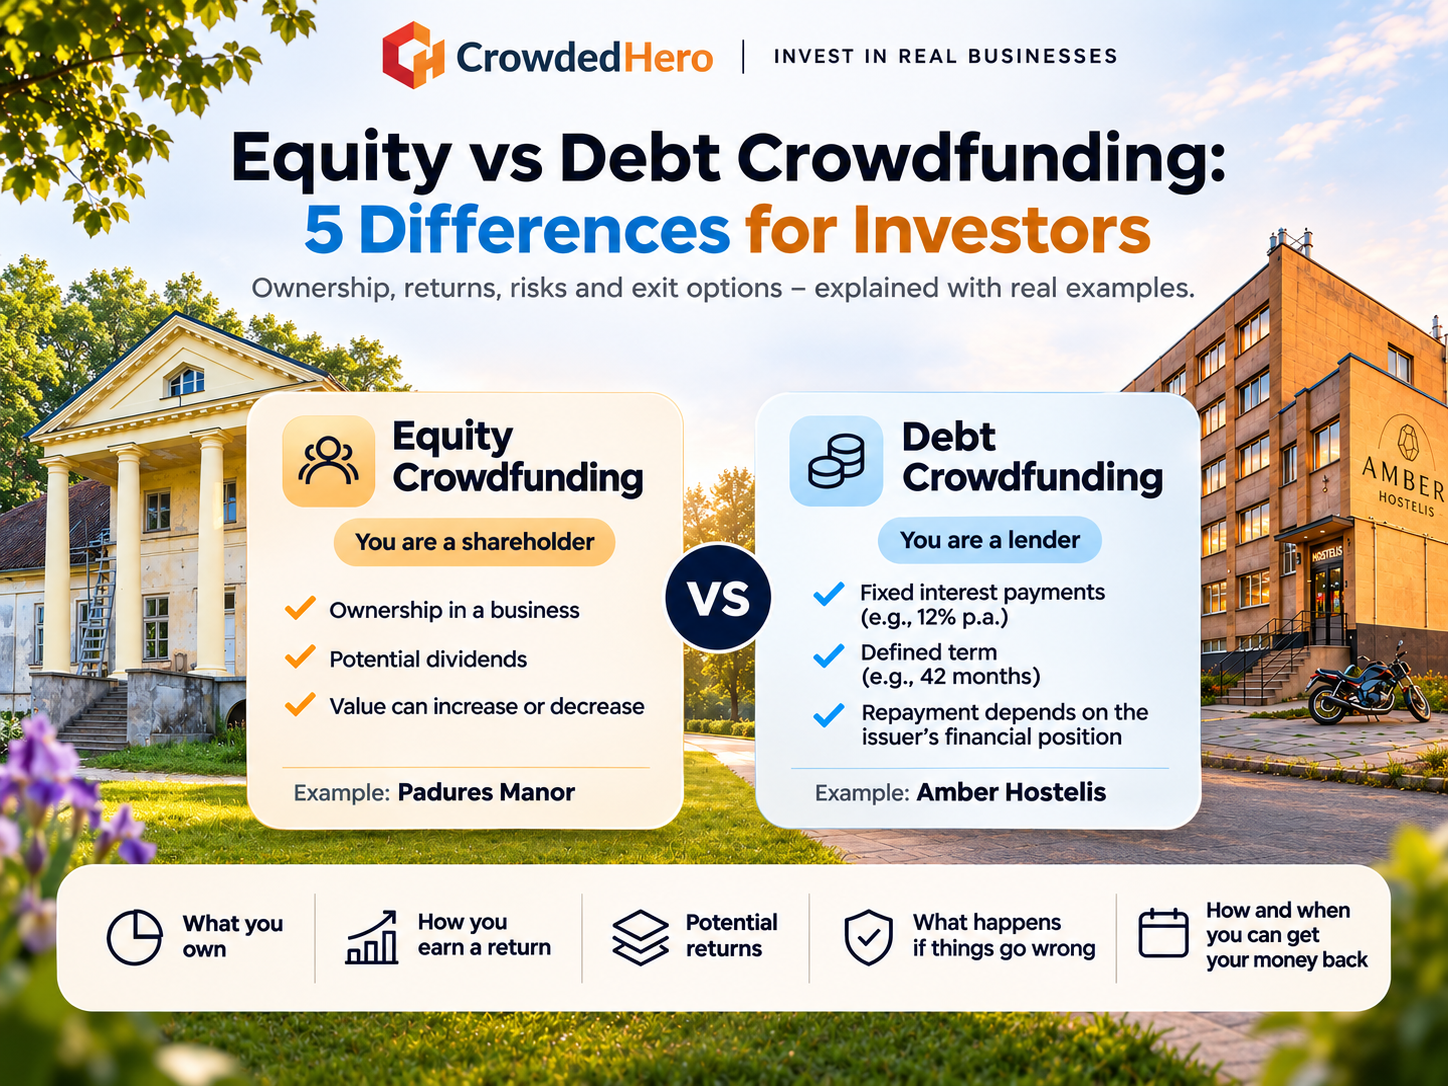
Ieguldot kapitāldaļu kolektīvajā finansēšanā, tu kļūsti par uzņēmuma akcionāru. Savukārt parāda kolektīvajā finansēšanā tu kļūsti par aizdevēju. Abi veidi ļauj ieguldīt uzņēmumos, taču būtiski atšķiras tas, kas tev pieder, kā vari nopelnīt un kad vari atgūt ieguldīto naudu.
Pirms izvēlies kādu no šiem ieguldījumu veidiem, ir vērts izprast piecas atšķirības, kas tieši ietekmē tavu ieguldījumu.
Kas ir kapitāldaļu kolektīvā finansēšana?
Kapitāldaļu kolektīvajā finansēšanā investori nodrošina uzņēmumam kapitālu, pretī saņemot akcijas vai līdzdalību uzņēmuma kapitālā. Dažkārt šī līdzdalība tiek īstenota netieši, izmantojot īpašam nolūkam dibinātu sabiedrību (SPV).
Tava ieguldījuma vērtība ir atkarīga no uzņēmuma darbības rezultātiem. Tu vari saņemt dividendes, ja uzņēmums sadala peļņu, vai nopelnīt, ja vēlāk izdodas pārdot akcijas par augstāku cenu.
Neviens no šiem iznākumiem nav garantēts.
Reāls piemērs: Padures muiža, Latvija
Padures muiža piesaista kapitālu, lai turpinātu vēsturiskās muižas atjaunošanu un attīstītu viesmīlības uzņēmējdarbību.
Trešajā finansējuma piesaistes kārtā CrowdedHero platformā vienas B kategorijas akcijas cena ir 450 €.
Investori piedalās uzņēmuma turpmākajā attīstībā, taču viņiem nav noteikts fiksēts ikgadējs maksājums vai garantēts datums, kad ieguldīto kapitālu varēs atgūt.
Apskati Padures muižas projektu
Kas ir parāda kolektīvā finansēšana?
Parāda kolektīvā finansēšana darbojas citādi. Tā vietā, lai iegādātos uzņēmuma kapitāldaļas, tu aizdod tam naudu, bieži vien iegādājoties obligācijas.
Ieguldījuma noteikumos ir noteikta procentu likme, maksājumu grafiks un dzēšanas termiņš. Emitentam ir līgumisks pienākums veikt paredzētos maksājumus, taču spēja tos izpildīt ir atkarīga no uzņēmuma finanšu stāvokļa.
Fiksēta procentu likme nenozīmē garantētu atdevi.
Reāls piemērs: Amber Hostelis, Latvija
Amber Hostelis piesaista finansējumu ar digitālajām obligācijām, lai attīstītu izmitināšanas pakalpojumu uzņēmējdarbību Liepājā.
Piedāvājuma nosacījumi paredz:
-
Fiksētu gada procentu likmi 12% apmērā
-
Procentu izmaksu reizi ceturksnī
-
Obligāciju termiņu — 42 mēneši
-
Minimālo ieguldījumu — 500 €
Plānoto maksājumu saņemšana ir atkarīga no emitenta spējas izpildīt savas saistības. Investori var zaudēt daļu vai visu ieguldīto kapitālu.
Apskati Amber Hostelis projektu
Piecas atšķirības, kas investoriem ir svarīgas
1. Kas tev faktiski pieder?
Kapitāldaļas: tev pieder uzņēmuma akcijas vai netieša līdzdalība tā kapitālā. Tava ieguldījuma finansiālais rezultāts ir saistīts ar uzņēmuma vērtību un darbības rezultātiem.
Parāds: tu esi kreditors. Tev ir līgumiskas prasījuma tiesības saņemt procentus un pamatsummas atmaksu, nevis īpašumtiesības uz uzņēmuma kapitāldaļām.
Šī atšķirība ietekmē tavas tiesības, riskus un to, kas notiek, ja uzņēmums nonāk finansiālās grūtībās.
2. Kā tu vari nopelnīt?
Kapitāldaļas: iespējamā atdeve parasti veidojas no dividendēm un akciju vērtības pieauguma. Pat pelnošs uzņēmums var neizmaksāt dividendes — tas ir atkarīgs no uzņēmuma saistībām un tā darbību regulējošajiem dokumentiem.
Parāds: procentus aprēķina saskaņā ar obligāciju noteikumiem. Tos var izmaksāt reizi ceturksnī, pusgadā vai pēc cita maksājumu grafika.
Piemēram, obligācija ar 12% gada kupona likmi par 1000 € pamatsummu viena pilna gada laikā uzkrātu 120 € bruto procentos, pieņemot attiecīgo procentu aprēķina kārtību. Faktiskās izmaksas ir atkarīgas no piedāvājuma dokumentiem un emitenta spējas izpildīt saistības.
3. Cik daudz tu vari nopelnīt?
Kapitāldaļas: nav iepriekš noteiktas fiksētas atdeves. Veiksmīga uzņēmuma vērtība var būtiski pieaugt, taču tā var arī samazināties, un uzņēmums var bankrotēt.
Parāds: līgumā paredzētā kupona likme ir zināma iepriekš. Atšķirībā no akcionāra obligāciju turētājs automātiski nepiedalās uzņēmuma papildu peļņas sadalē, ja tā izaugsme pārsniedz prognozēto.
Neviens no abiem ieguldījumu veidiem negarantē pozitīvu finansiālo rezultātu.
4. Kas notiek, ja uzņēmums bankrotē?
Abi ieguldījumu veidi ir saistīti ar risku zaudēt visu ieguldīto kapitālu.
Ja uzņēmums kļūst maksātnespējīgs, akcionāru prasījumi atlikušo aktīvu sadalē parasti tiek apmierināti pēc kreditoru prasījumiem.
Obligāciju turētājiem var būt augstāka prasījumu apmierināšanas prioritāte nekā akcionāriem, taču faktiskā atmaksas kārtība ir atkarīga no obligāciju noteikumiem, nodrošinājuma un piemērojamajiem maksātnespējas noteikumiem.
Dažas obligācijas ir subordinētas — tas nozīmē, ka citu kreditoru prasījumi tiek apmierināti prioritāri.
Pat kreditors ar juridiski izpildāmu prasījumu var atgūt tikai nelielu daļu naudas vai neatgūt neko, ja emitenta aktīvu nepietiek.
Parāda kolektīvā finansēšana nav automātiski zema riska alternatīva ieguldījumiem kapitāldaļās.
5. Kā un kad vari atgūt savu naudu?
Šī ir viena no visbiežāk nepietiekami novērtētajām atšķirībām.
Kapitāldaļas: akcijām parasti nav noteikta dzēšanas termiņa. Var nākties gaidīt dividendes, uzņēmuma pārdošanu, akciju atpirkšanu vai iespēju savas akcijas nodot citam investoram.
Parāds: obligācijām ir līgumā noteikts dzēšanas termiņš, kad emitentam paredzēts atmaksāt pamatsummu. Taču atmaksa ir atkarīga no emitenta spējas izpildīt saistības.
Neviens no šiem ieguldījumu veidiem ne vienmēr ļauj izņemt naudu brīdī, kad tā nepieciešama.
Privātajos uzņēmumos veiktos kolektīvās finansēšanas ieguldījumus var būt grūti pārdot. Pat tad, ja ir pieejams sludinājumu dēlis vai cits ieguldījumu nodošanas mehānisms, tas negarantē pircēja atrašanu vai pārdošanu par vēlamo cenu.
Ja tev nauda var būt nepieciešama īsā laikā, izvērtē šo ierobežojumu vēl pirms ieguldīšanas.
Kurš kolektīvās finansēšanas veids atbilst taviem mērķiem?
Nav viena ieguldījumu veida, kas būtu labākais visiem.
Pirms pieņem lēmumu, uzdod sev trīs jautājumus.
Vai es dodu priekšroku noteiktam maksājumu grafikam vai iespējai piedalīties uzņēmuma ilgtermiņa izaugsmē?
Obligācijām ir iepriekš saskaņoti līguma noteikumi, savukārt ieguldījuma akcijās rezultāts ir tiešāk atkarīgs no uzņēmuma nākotnes vērtības un iespējamām dividendēm.
Cik ilgi varu atļauties neizmantot ieguldīto naudu?
Gan akcijas, gan obligācijas var piesaistīt kapitālu uz vairākiem gadiem, turklāt bez drošas iespējas ieguldījumu pārdot pirms termiņa.
Vai varu atļauties zaudēt ieguldīto summu?
Izvērtē, kā pilnīgs zaudējums ietekmētu tavas finanses. Ieguldījumu diversifikācija var palīdzēt mazināt koncentrācijas risku, taču tā nenovērš ieguldījumu risku.
Kas jāpārbauda pirms ieguldīšanas?
Neatkarīgi no tā, vai apsver ieguldījumu akcijās vai obligācijās, vispirms pārbaudi platformu un konkrēto piedāvājumu.
CrowdedHero ir Eiropas Savienībā regulēts kolektīvās finansēšanas pakalpojumu sniedzējs, ko licencējusi un uzrauga Latvijas Banka (licences Nr. 06.15.01.806/120).
Investoru maksājumus apstrādā Francijā licencēta maksājumu iestāde Lemonway.
Pirms investīciju iespēju publicēšanas CrowdedHero izvērtē uzņēmumu atbilstību atlases prasībām, tostarp darbības vēsturi, finanšu informāciju, īpašumtiesību struktūru un biznesa plānus.
Tomēr regulatīvā uzraudzība, maksājumu organizēšana un projektu izvērtēšana negarantē ieguldījuma rezultātu.
Tev jāpārbauda arī:
-
Uzņēmuma finanšu pārskati un saistības
-
Kā tiks izmantots piesaistītais finansējums
-
Akciju vai obligāciju noteikumi
-
Plānotās dividendes vai procentu maksājumi
-
Iespējamie interešu konflikti
-
Ieguldījuma pārdošanas un nodošanas ierobežojumi
-
Ieguldījumu pamatinformācijas lapa (KIIS), ja tā ir piemērojama
Uz kolektīvās finansēšanas ieguldījumiem neattiecas banku noguldījumu garantiju sistēmas vai ieguldītāju kompensācijas sistēmas.
Salīdzini aktuālās ieguldījumu iespējas
Biežāk uzdotie jautājumi
Vai kolektīvā finansēšana ir ieguldījums kapitāldaļās vai aizdevums?
Iespējami abi varianti. Kapitāldaļu kolektīvā finansēšana paredz līdzdalības iegūšanu uzņēmumā, bet parāda kolektīvā finansēšana — naudas aizdošanu saskaņā ar noteiktiem atmaksas nosacījumiem. Dažas platformas, tostarp CrowdedHero, piedāvā abus veidus.
Vai kolektīvajā finansēšanā ieguldīto naudu var atgūt?
Garantijas nav. Obligāciju noteikumi parasti paredz pamatsummas atmaksu dzēšanas termiņā, taču emitents var nepildīt saistības. Ieguldot kapitāldaļās, naudas atgūšana parasti ir atkarīga no dividendēm vai iespējas veiksmīgi pārdot savu līdzdalību.
Vai kapitāldaļu kolektīvā finansēšana ir riskantāka par parāda kolektīvo finansēšanu?
Risks ir atkarīgs no konkrētā ieguldījuma, ne tikai no tā juridiskās formas. Abos gadījumos iespējams pilnīgs kapitāla zaudējums. Izvērtējot piedāvājumu, svarīga ir obligāciju prasījumu prioritāte, nodrošinājums, emitenta finansiālais stāvoklis un uzņēmuma kapitāldaļu novērtējums.
Vai savu ieguldījumu varu pārdot pirms termiņa?
Ne vienmēr. Privātie kolektīvās finansēšanas ieguldījumi bieži ir mazlikvīdi, un pircējs var nebūt pieejams. Pirms ieguldīšanas izpēti konkrētos nodošanas un pārdošanas noteikumus.
Salīdzini iespējas un tikai tad pieņem lēmumu
CrowdedHero piedāvā investoriem piekļuvi dažādiem Eiropas uzņēmumu finansēšanas veidiem, tostarp uzņēmumu akcijām un obligācijām.
Svarīgākais ir saprast, ko tu iegādājies, kāda varētu būt atdeve, kas var noiet greizi un cik ilgi tava nauda var palikt piesaistīta.
Atjaunināts 2026. gada novembrī.
Riska brīdinājums: investēšana ir saistīta ar risku, tostarp iespēju zaudēt daļu vai visu ieguldīto kapitālu. Iepriekšējie rezultāti negarantē nākotnes rezultātus. Šim rakstam ir tikai informatīvs raksturs, un tas nav individuāls ieguldījumu ieteikums.