Equity vs. Debt Crowdfunding: 5 Unterschiede für Anleger
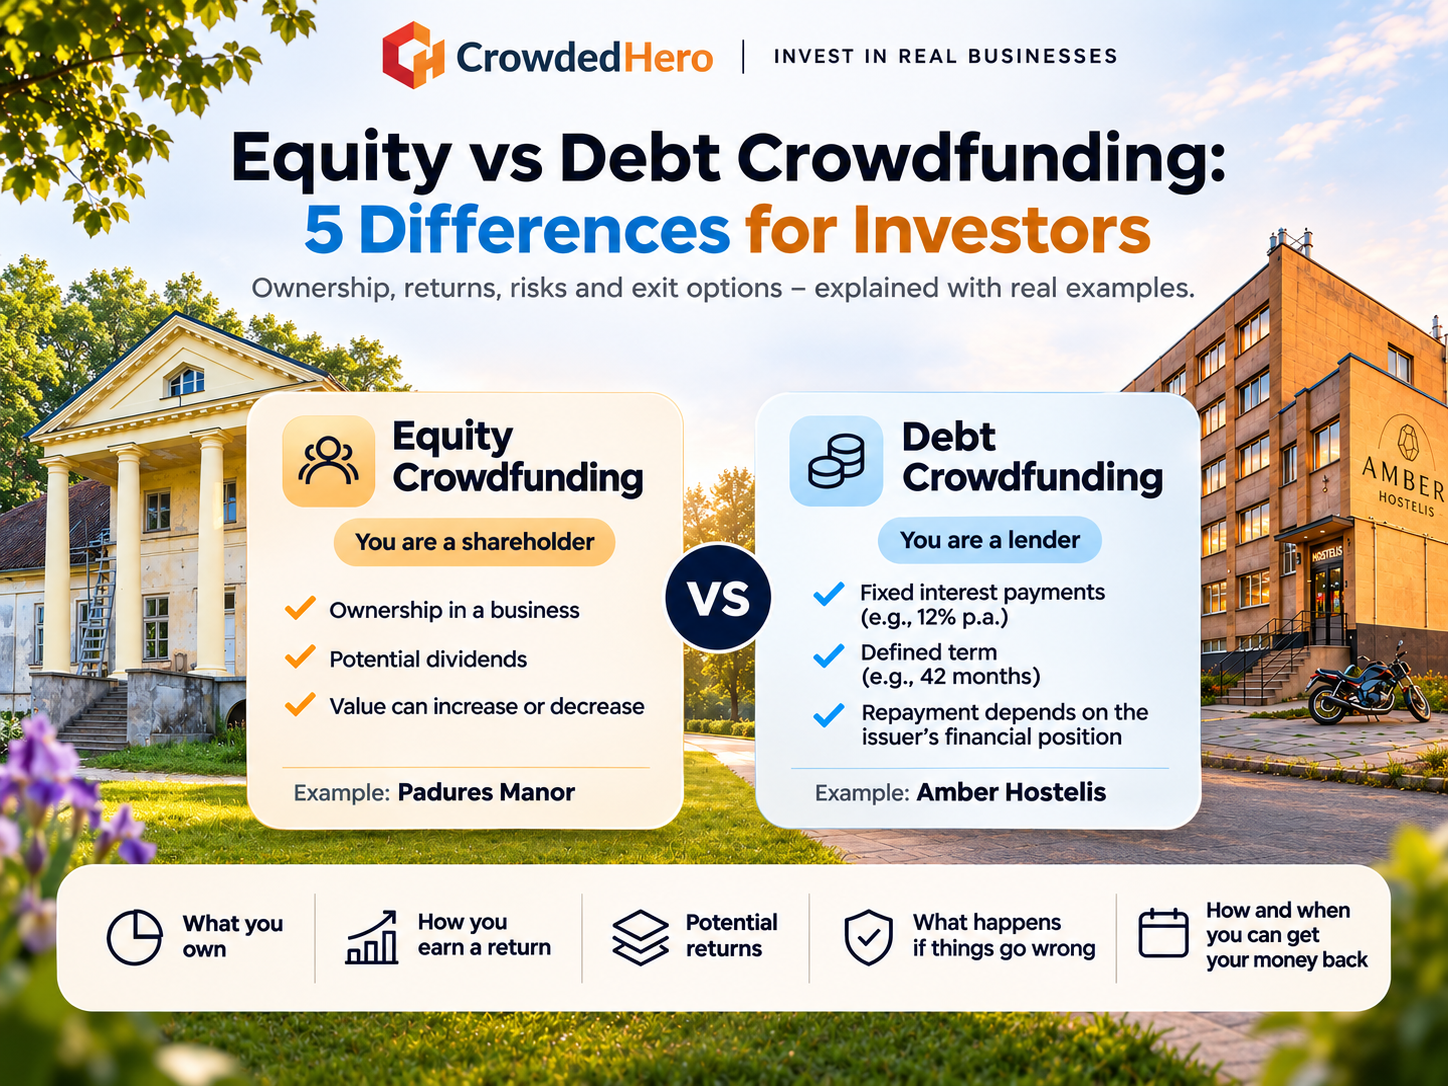
Beim Equity-Crowdfunding werden Sie Anteilseigner eines Unternehmens. Beim Debt-Crowdfunding treten Sie dagegen als Kreditgeber auf. Beide Modelle ermöglichen Investitionen in Unternehmen. Doch woran Sie beteiligt sind, wie Sie eine Rendite erzielen können und wann Sie Ihr Geld zurückbekommen, unterscheidet sich erheblich.
Bevor Sie sich für eine der beiden Anlageformen entscheiden, sollten Sie fünf Unterschiede kennen, die sich unmittelbar auf Ihre Investition auswirken.
Was ist Equity-Crowdfunding?
Beim Equity-Crowdfunding stellen Anleger einem Unternehmen Kapital zur Verfügung und erhalten dafür Aktien oder eine Beteiligung am Eigenkapital. In manchen Fällen erfolgt die Beteiligung indirekt über eine eigens dafür gegründete Zweckgesellschaft (Special Purpose Vehicle, SPV).
Der Wert Ihrer Investition hängt von der wirtschaftlichen Entwicklung des Unternehmens ab. Sie können Dividenden erhalten, wenn Gewinne ausgeschüttet werden, oder einen Gewinn erzielen, wenn Sie Ihre Anteile später zu einem höheren Preis verkaufen können.
Keines dieser Ergebnisse ist garantiert.
Praxisbeispiel: Padures Manor, Lettland
Padures Manor sammelt Eigenkapital, um die Restaurierung eines historischen Herrenhauses fortzusetzen und sein Geschäft im Gastgewerbe weiterzuentwickeln.
In der dritten Finanzierungsrunde auf CrowdedHero kostet eine Aktie der Klasse B 450 €.
Anleger beteiligen sich an der zukünftigen Entwicklung des Unternehmens. Es gibt jedoch weder eine festgelegte jährliche Auszahlung noch einen garantierten Zeitpunkt, zu dem das investierte Kapital zurückgezahlt wird.
Was ist Debt-Crowdfunding?
Debt-Crowdfunding funktioniert anders. Anstatt Unternehmensanteile zu erwerben, leihen Sie einem Unternehmen Geld, häufig durch den Kauf von Anleihen.
Die Anlagebedingungen legen den Zinssatz, den Zahlungsplan und den Fälligkeitstermin fest. Der Emittent ist vertraglich verpflichtet, die vereinbarten Zahlungen zu leisten. Ob er diesen Verpflichtungen tatsächlich nachkommen kann, hängt jedoch von seiner finanziellen Situation ab.
Ein fester Zinssatz bedeutet keine garantierte Rendite.
Praxisbeispiel: Amber Hostelis, Lettland
Amber Hostelis nimmt über digitale Anleihen Kapital auf, um sein Beherbergungsgeschäft in der lettischen Stadt Liepāja auszubauen.
Die Anleihebedingungen sehen Folgendes vor:
-
Fester jährlicher Zinssatz von 12 %
-
Vierteljährliche Zinszahlungen
-
Laufzeit von 42 Monaten
-
Mindestanlage von 500 €
Ob die vorgesehenen Zahlungen tatsächlich erfolgen, hängt davon ab, ob der Emittent seine Verpflichtungen erfüllen kann. Anleger können einen Teil oder ihr gesamtes investiertes Kapital verlieren.
Projekt Amber Hostelis ansehen
Fünf Unterschiede, die für Anleger entscheidend sind
1. Was gehört Ihnen tatsächlich?
Eigenkapital: Sie besitzen Aktien oder eine indirekte Beteiligung an einem Unternehmen. Der finanzielle Erfolg Ihrer Anlage hängt vom Unternehmenswert und von dessen wirtschaftlicher Entwicklung ab.
Fremdkapital: Sie sind Gläubiger. Sie besitzen einen vertraglichen Anspruch auf Zinszahlungen und Rückzahlung des Kapitals, jedoch keine Eigentumsanteile am Unternehmen.
Dieser Unterschied beeinflusst Ihre Rechte, Ihre Risiken und die Frage, was geschieht, wenn das Unternehmen in finanzielle Schwierigkeiten gerät.
2. Wie erzielen Sie eine Rendite?
Eigenkapital: Mögliche Erträge entstehen in der Regel durch Dividenden und Wertsteigerungen Ihrer Anteile. Selbst ein profitables Unternehmen muss nicht zwingend Dividenden ausschütten. Dies hängt von seinen Verpflichtungen und den maßgeblichen Gesellschaftsdokumenten ab.
Fremdkapital: Die Zinsen werden gemäß den Anleihebedingungen berechnet. Die Auszahlung kann vierteljährlich, halbjährlich oder nach einem anderen vereinbarten Zeitplan erfolgen.
Ein Beispiel: Bei einer Anleihe mit einem jährlichen Kupon von 12 % würden auf einen Nennbetrag von 1.000 € innerhalb eines vollen Jahres 120 € Bruttozinsen anfallen, sofern die entsprechende Zinsberechnung zugrunde liegt.
Die tatsächlichen Auszahlungen hängen von den Angebotsunterlagen und davon ab, ob der Emittent seinen Verpflichtungen nachkommt.
3. Wie viel können Sie verdienen?
Eigenkapital: Es gibt keine im Voraus festgelegte Rendite. Der Wert eines erfolgreichen Unternehmens kann erheblich steigen. Er kann jedoch ebenso sinken, und das Unternehmen kann vollständig scheitern.
Fremdkapital: Der vertraglich vereinbarte Kupon steht im Voraus fest. Anders als ein Aktionär profitiert ein Anleihegläubiger nicht automatisch von zusätzlichen Unternehmensgewinnen, wenn das Geschäft besser läuft als erwartet.
Keine der beiden Anlageformen garantiert ein positives finanzielles Ergebnis.
4. Was passiert, wenn das Unternehmen insolvent wird?
Beide Anlageformen bergen das Risiko eines vollständigen Kapitalverlusts.
Wird ein Unternehmen insolvent, stehen die Ansprüche der Aktionäre bei der Verteilung des verbleibenden Vermögens normalerweise hinter denen der Gläubiger.
Anleihegläubiger können gegenüber Aktionären vorrangige Ansprüche haben. Die tatsächliche Rangfolge hängt jedoch von den Anleihebedingungen, bestehenden Sicherheiten und den geltenden Insolvenzvorschriften ab.
Manche Anleihen sind nachrangig. Das bedeutet, dass die Ansprüche anderer Gläubiger zuerst bedient werden.
Selbst ein Gläubiger mit einem rechtlich durchsetzbaren Anspruch kann nur einen kleinen Teil seines Geldes oder überhaupt nichts zurückerhalten, wenn das Vermögen des Emittenten nicht ausreicht.
Debt-Crowdfunding ist nicht automatisch eine risikoarme Alternative zum Equity-Crowdfunding.
5. Wie und wann bekommen Sie Ihr Geld zurück?
Dieser Unterschied wird besonders häufig unterschätzt.
Eigenkapital: Aktien haben normalerweise keinen festen Rückzahlungstermin. Möglicherweise müssen Sie auf Dividenden, einen Unternehmensverkauf, einen Aktienrückkauf oder eine Gelegenheit zur Übertragung Ihrer Anteile warten.
Fremdkapital: Anleihen haben einen vertraglich vereinbarten Fälligkeitstermin, zu dem der Emittent das Kapital zurückzahlen soll. Die Rückzahlung setzt allerdings voraus, dass der Emittent seine Verpflichtungen erfüllen kann.
Keine der beiden Anlageformen ermöglicht es Ihnen zwangsläufig, Ihr Geld jederzeit abzuheben.
Crowdfunding-Investitionen in private Unternehmen können schwer verkäuflich sein. Selbst wenn ein sogenanntes Schwarzes Brett (Bulletin Board) oder ein anderer Übertragungsmechanismus existiert, ist weder ein Käufer noch ein Verkauf zum gewünschten Preis garantiert.
Falls Sie kurzfristig auf Ihr Geld angewiesen sein könnten, sollten Sie diese Einschränkung unbedingt vor Ihrer Investition berücksichtigen.
Welche Crowdfunding-Form passt zu Ihren Anlagezielen?
Es gibt keine Anlageform, die für alle Anleger gleichermaßen die beste ist.
Stellen Sie sich vor einer Entscheidung drei Fragen.
Bevorzuge ich einen festgelegten Zahlungsplan oder die Beteiligung am langfristigen Wachstum eines Unternehmens?
Eine Anleihe bietet vertraglich vereinbarte Konditionen. Das Ergebnis einer Eigenkapitalbeteiligung hängt dagegen stärker vom zukünftigen Unternehmenswert und von möglichen Dividenden ab.
Wie lange kann ich auf das investierte Geld verzichten?
Sowohl Aktien als auch Anleihen können Kapital über mehrere Jahre binden, ohne dass eine verlässliche Möglichkeit zum vorzeitigen Verkauf besteht.
Kann ich es mir leisten, den investierten Betrag vollständig zu verlieren?
Überlegen Sie, welche Auswirkungen ein Totalverlust auf Ihre finanzielle Situation hätte. Diversifikation kann helfen, Konzentrationsrisiken zu reduzieren. Das allgemeine Anlagerisiko lässt sich dadurch jedoch nicht beseitigen.
Was sollten Sie vor einer Investition prüfen?
Unabhängig davon, ob Sie Aktien oder Anleihen in Betracht ziehen, sollten Sie zunächst die Plattform und das konkrete Angebot überprüfen.
CrowdedHero ist ein in der Europäischen Union regulierter Schwarmfinanzierungsdienstleister, der von der lettischen Zentralbank (Latvijas Banka) zugelassen und beaufsichtigt wird (Lizenz-Nr. 06.15.01.806/120).
Die Zahlungen der Anleger werden über Lemonway abgewickelt, ein in Frankreich zugelassenes Zahlungsinstitut.
Bevor Investitionsmöglichkeiten veröffentlicht werden, prüft CrowdedHero die Unternehmen anhand festgelegter Auswahlkriterien. Dazu gehören unter anderem ihre bisherige Geschäftstätigkeit, Finanzinformationen, Eigentümerstruktur und Geschäftspläne.
Die behördliche Aufsicht, die Zahlungsabwicklung und die Projektprüfung garantieren jedoch keinen Anlageerfolg.
Prüfen Sie außerdem:
-
Die Jahresabschlüsse und Verbindlichkeiten des Unternehmens
-
Die geplante Verwendung des eingeworbenen Kapitals
-
Die Bedingungen der Aktien oder Anleihen
-
Vorgesehene Dividenden oder Zinszahlungen
-
Mögliche Interessenkonflikte
-
Einschränkungen bei Verkauf und Übertragung der Anlage
-
Das Anlagebasisinformationsblatt (Key Investment Information Sheet, KIIS), sofern anwendbar
Crowdfunding-Investitionen fallen weder unter die gesetzlichen Einlagensicherungssysteme für Bankguthaben noch unter Anlegerentschädigungssysteme.
Aktuelle Investitionsmöglichkeiten vergleichen
Häufig gestellte Fragen
Handelt es sich beim Crowdfunding um Eigenkapital oder Fremdkapital?
Beides ist möglich. Beim Equity-Crowdfunding erwerben Anleger eine Beteiligung an einem Unternehmen. Beim Debt-Crowdfunding stellen sie Kapital zu vereinbarten Rückzahlungsbedingungen zur Verfügung. Einige Plattformen, darunter CrowdedHero, bieten beide Varianten an.
Bekommt man sein Geld beim Crowdfunding zurück?
Eine Garantie gibt es nicht. Bei Anleihen ist in der Regel die Rückzahlung des Nennbetrags am Fälligkeitstag vorgesehen. Der Emittent kann jedoch zahlungsunfähig werden oder seinen Verpflichtungen nicht nachkommen.
Bei Eigenkapitalanlagen hängt die Rückgewinnung des investierten Kapitals normalerweise von Dividenden oder dem erfolgreichen Verkauf der Beteiligung ab.
Ist Equity-Crowdfunding riskanter als Debt-Crowdfunding?
Das Risiko hängt von der konkreten Investition ab und nicht allein von ihrer rechtlichen Struktur. Beide Modelle können zu einem vollständigen Kapitalverlust führen.
Bei der Bewertung eines Angebots sind unter anderem die Rangfolge der Gläubigeransprüche, vorhandene Sicherheiten, die finanzielle Situation des Emittenten und die Bewertung der Unternehmensanteile entscheidend.
Kann ich meine Investition vorzeitig verkaufen?
Nicht unbedingt. Private Crowdfunding-Investitionen sind häufig nur eingeschränkt handelbar, und möglicherweise findet sich kein Käufer.
Prüfen Sie deshalb vor einer Investition die jeweiligen Verkaufs- und Übertragungsbedingungen.
Vergleichen Sie die Möglichkeiten und entscheiden Sie anschließend
CrowdedHero bietet Anlegern Zugang zu verschiedenen Finanzierungsformen europäischer Unternehmen, darunter Aktien und Anleihen.
Entscheidend ist, dass Sie verstehen, was Sie erwerben, welche Erträge möglich sind, welche Risiken bestehen und wie lange Ihr Geld gebunden sein könnte.
Aktualisiert im November 2026.
Risikohinweis: Investitionen sind mit Risiken verbunden, einschließlich des möglichen Verlusts eines Teils oder des gesamten investierten Kapitals. Die Wertentwicklung in der Vergangenheit ist kein verlässlicher Indikator für zukünftige Ergebnisse. Dieser Artikel dient ausschließlich Informationszwecken und stellt keine individuelle Anlageberatung dar.