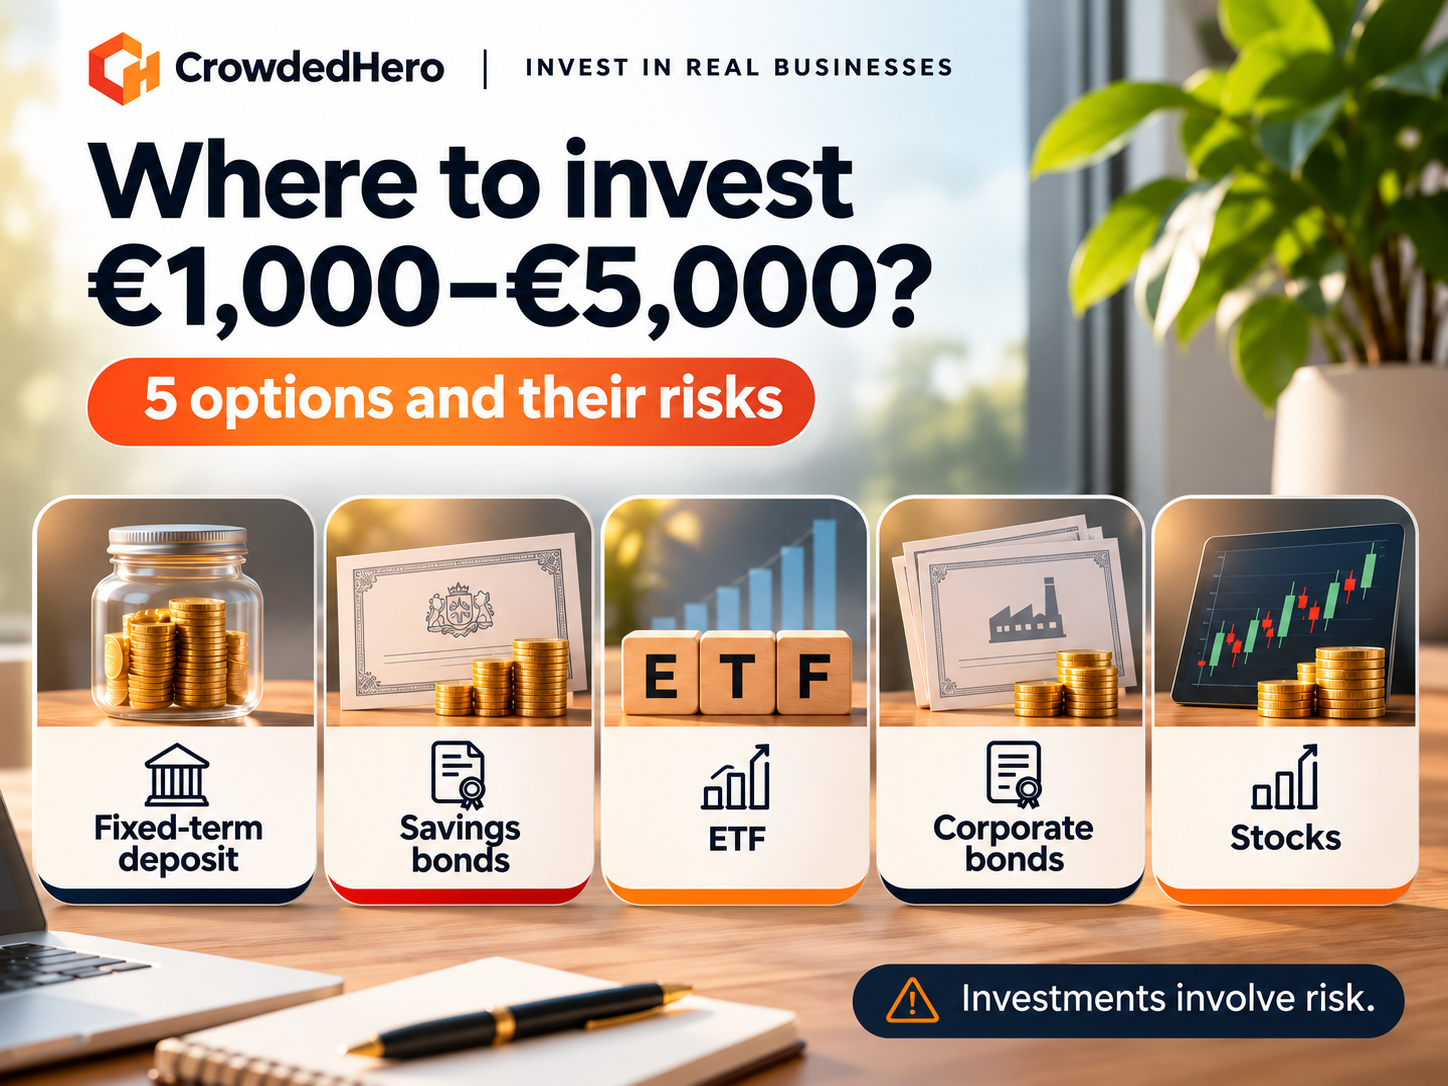
Wo 1.000–5.000 Euro anlegen? 5 Möglichkeiten und ihre Risiken
Sie haben 1.000, 2.000 oder 5.000 Euro gespart und fragen sich, was Sie mit diesem Geld anfangen sollen?
Es gibt verschiedene Möglichkeiten: von Festgeldanlagen bei Banken und staatlichen Sparanleihen bis hin zu börsengehandelten Fonds (ETFs), Unternehmensanleihen und Aktien.
Dabei unterscheiden sich nicht nur die möglichen Renditen. Ebenso wichtig ist die Frage, wie lange Ihr Geld gebunden bleibt, wie leicht Sie darauf zugreifen können und was passiert, wenn sich eine Investition nicht wie erwartet entwickelt.
Wir stellen fünf Anlagemöglichkeiten mit ihren jeweiligen Vorteilen und Risiken vor.
Vor dem Investieren: Drei Fragen, die Sie sich stellen sollten
Überlegen Sie zunächst, wofür Sie das Geld verwenden möchten.
1. Haben Sie eine finanzielle Notfallreserve?
Wenn 2.000 Euro Ihre gesamten Ersparnisse darstellen, sollten Sie vor einer Investition überlegen, einen Teil für unerwartete Ausgaben zurückzulegen. Eine Autoreparatur oder der Verlust des Arbeitsplatzes ist kein günstiger Zeitpunkt, um Anlagen unter Zeitdruck verkaufen zu müssen.
2. Wann benötigen Sie das Geld?
Geld, das Sie in sechs Monaten brauchen, erfordert eine andere Anlagestrategie als Kapital, auf das Sie fünf oder zehn Jahre verzichten können.
3. Welche Verluste können Sie verkraften?
Unterschiedliche Finanzinstrumente weisen unterschiedliche Risiken auf. Bei manchen kann der Marktwert stark schwanken, bei anderen besteht das Risiko, dass Sie nicht einmal den ursprünglich investierten Betrag zurückerhalten.
1. Festgeld bei einer Bank
Festgeld gehört zu den einfachsten Möglichkeiten, Ersparnisse anzulegen.
Sie legen einen bestimmten Betrag für einen vereinbarten Zeitraum bei einer Bank an, beispielsweise für drei, sechs oder zwölf Monate. Dafür zahlt die Bank Zinsen in der vertraglich vereinbarten Höhe.
Vorteile:
-
Ein im Voraus bekannter Zinssatz und eine festgelegte Laufzeit.
-
Vergleichsweise einfache Vertragsbedingungen.
-
Einlagensicherungsfähige Bankguthaben sind in Lettland bis zu 100.000 Euro pro Einleger und Bank geschützt.
Risiken und Einschränkungen:
Eine vorzeitige Auszahlung kann eingeschränkt sein oder zum Verlust von Zinsansprüchen führen. Außerdem kann die Inflation die tatsächliche Kaufkraft Ihres Geldes verringern, wenn die Preise schneller steigen als die erhaltenen Zinsen.
Die Festgeldzinsen unterscheiden sich von Bank zu Bank und können sich im Laufe der Zeit ändern. Deshalb lohnt es sich, aktuelle Angebote zu vergleichen, bevor Sie einen Vertrag abschließen.
2. Lettische staatliche Sparanleihen
Staatliche Sparanleihen sind Wertpapiere, die Privatpersonen vom lettischen Staatsschatz (Valsts kase) angeboten werden.
Mit dem Kauf einer solchen Anleihe leihen Sie dem lettischen Staat für einen vereinbarten Zeitraum Geld und erhalten dafür die zum Kaufzeitpunkt festgelegten Zinsen.
In Lettland können staatliche Sparanleihen bereits ab 50 Euro erworben werden. Zur Auswahl stehen verschiedene Laufzeiten, die von wenigen Monaten bis zu mehreren Jahren reichen.
Vorteile:
-
Der Zinssatz wird beim Kauf festgelegt.
-
Die Erfüllung der Verpflichtungen wird vom lettischen Staat garantiert.
-
Zinserträge aus lettischen staatlichen Sparanleihen sind in Lettland von der persönlichen Einkommensteuer befreit.
-
Eine vorzeitige Rückzahlung ist unter den geltenden Bedingungen möglich.
Risiken und Einschränkungen:
Wie andere Staatsanleihen sind auch staatliche Sparanleihen mit einem staatlichen Ausfallrisiko verbunden, obwohl für lettische Sparanleihen eine staatliche Garantie besteht.
Bei einer vorzeitigen Rückzahlung können Sie einen Teil oder die Gesamtheit der zuvor erhaltenen Zinsen verlieren. Die Sparanleihen können nicht frei an andere Anleger verkauft werden.
Aktuelle Zinssätze und Kaufbedingungen finden Sie unter krajobligacijas.lv.
3. Börsengehandelte Fonds (ETFs)
Ein börsengehandelter Fonds, kurz ETF (Exchange-Traded Fund), ermöglicht es Ihnen, durch den Kauf von Fondsanteilen in die Aktien mehrerer Unternehmen oder andere Finanzinstrumente zu investieren.
Ein ETF, der einen breit gestreuten weltweiten Aktienindex nachbildet, kann beispielsweise Hunderte oder Tausende Unternehmen enthalten.
Schon mit 1.000 Euro lässt sich unter Umständen eine breitere Beteiligung am Aktienmarkt erreichen als durch den Kauf von Aktien nur eines oder zweier Unternehmen.
Vorteile:
-
Die Möglichkeit, das Anlagekapital auf zahlreiche Unternehmen zu verteilen.
-
Viele ETFs können während der Börsenhandelszeiten gekauft und verkauft werden.
-
Zugang zu unterschiedlichen Regionen, Branchen und Anlagestrategien.
Risiken und Einschränkungen:
Der Wert eines ETF kann erheblich schwanken. Bei einem Rückgang der weltweiten Aktienmärkte sind deutliche Verluste möglich. Es gibt keine Garantie, dass sich der Kurs bis zu dem Zeitpunkt erholt, an dem Sie Ihr Geld benötigen.
Auch Verwaltungskosten, Brokergebühren, mögliche Währungsrisiken und eine Konzentration der Fondsanlagen sollten berücksichtigt werden.
Ein ETF kann zwar börsentäglich handelbar sein, doch bedeutet das nicht, dass Sie ihn jederzeit ohne Verluste verkaufen können.
4. Unternehmensanleihen
Wenn Sie Unternehmensanleihen kaufen, werden Sie zum Gläubiger des emittierenden Unternehmens.
Im Gegensatz zu Aktien verfügen Anleihen normalerweise über einen festgelegten Zinssatz, einen Zahlungsplan und einen Fälligkeitstermin.
Unternehmensanleihen können sowohl an regulierten Märkten als auch über bestimmte Crowdfunding-Angebote erworben werden.
Praxisbeispiel: Amber Hostelis
Auf CrowdedHero bietet die SIA BALVORA Group digitale Anleihen an, um die Entwicklung von Amber Hostelis in Liepāja (Lettland) zu finanzieren.
Die Angebotsbedingungen sehen Folgendes vor:
-
Einen festen jährlichen Kupon von 12 %.
-
Vierteljährliche Zinszahlungen.
-
Eine Anleihelaufzeit von 42 Monaten.
-
Eine Mindestanlage von 500 Euro.
Bei einem Nennwert von 1.000 Euro und einem jährlichen Kupon von 12 % würden innerhalb eines vollen Jahres 120 Euro Bruttozinsen anfallen, sofern die entsprechende Zinsberechnungsgrundlage angewendet wird.
Allerdings stellen diese Zinszahlungen keinen garantierten Gewinn dar.
Vorteile:
-
Vertraglich festgelegte Zinssätze und Zahlungstermine.
-
Die Möglichkeit, ein bestimmtes Unternehmen und dessen Entwicklungspläne zu finanzieren.
-
Zugang zu unterschiedlichen Emittenten und Anleihestrukturen.
Risiken und Einschränkungen:
Gerät ein Unternehmen in finanzielle Schwierigkeiten, können Zinszahlungen oder die Rückzahlung des investierten Kapitals verzögert werden oder vollständig ausfallen.
Anders als bei einem Festgeldkonto fallen solche Investitionen nicht unter die gesetzliche Einlagensicherung.
Privat platzierte Anleihen können nur eingeschränkt handelbar sein. Beispielsweise gibt es für die digitalen Anleihen von Amber Hostelis keinen aktiven Sekundärmarkt. Zudem gelten Einschränkungen für ihre Übertragung.
Deshalb ist es besonders wichtig, vor einer Investition die Anleihebedingungen und das Anlagebasisinformationsblatt (Key Investment Information Sheet, KIIS) sorgfältig zu lesen.
Projekt Amber Hostelis ansehen
5. Investitionen in Aktien privater Unternehmen
Eine weitere Möglichkeit besteht darin, Anteilseigner eines privaten Unternehmens zu werden.
Im Gegensatz zu Anleihen bieten Aktien keine vertraglich festgelegten Zinszahlungen. Mögliche Erträge hängen vom Wertzuwachs des Unternehmens, von Dividendenausschüttungen oder von der Möglichkeit ab, die Anteile später zu verkaufen.
Praxisbeispiel: Padures Manor
Über CrowdedHero sammelt Padures Manor Kapital für die Restaurierung seines historischen Gebäudes und die Weiterentwicklung des Gastgewerbes.
In der dritten Finanzierungsrunde kostet eine Aktie der Klasse B 450 Euro.
Die Investition bietet eine Beteiligung am Unternehmen gemäß den Angebotsbedingungen, jedoch keine feste jährliche Rendite.
Vorteile:
-
Die Möglichkeit, an der langfristigen Entwicklung eines Unternehmens teilzuhaben.
-
Potenzielle Erträge aus Dividenden oder einer Wertsteigerung der Aktien.
-
Die Möglichkeit, gezielt in ein Unternehmen zu investieren, dessen Geschäftstätigkeit Sie verfolgen können.
Risiken und Einschränkungen:
Der Unternehmenswert kann sinken, Dividenden können ausbleiben und eine erfolglose Geschäftsentwicklung kann zum vollständigen Verlust des investierten Kapitals führen.
Für Aktien privater Unternehmen existiert häufig kein aktiver Handelsmarkt. Anleger müssen ihre Beteiligung möglicherweise mehrere Jahre halten, ohne sie kurzfristig verkaufen zu können.
Auch ein Aktienrückkauf ist nicht garantiert, sofern keine entsprechenden verbindlichen Vereinbarungen bestehen. Selbst bei einer solchen Vereinbarung bleibt das Risiko, dass die Verpflichtungen nicht erfüllt werden.
Wie lassen sich diese fünf Anlageformen vergleichen?
| Anlageform | Hauptrisiko | Verfügbarkeit des Geldes |
|---|---|---|
| Festgeld | Inflation und Einschränkungen bei vorzeitiger Auszahlung | Abhängig vom Vertrag |
| Staatliche Sparanleihen | Staatliches Ausfallrisiko und möglicher Zinsverlust bei vorzeitiger Rückzahlung | Vorzeitige Rückzahlung unter bestimmten Bedingungen |
| ETF | Rückgang des Marktwerts | In der Regel börsentäglich handelbar |
| Unternehmensanleihen | Zahlungsunfähigkeit des Emittenten und eingeschränkte Liquidität | Abhängig vom Angebot |
| Aktien privater Unternehmen | Unternehmensinsolvenz und mangelnde Liquidität | Häufig langfristige Kapitalbindung |
Wie könnte man 2.000 Euro aufteilen?
Es gibt keine allgemeingültige Formel, die für jeden Anleger geeignet ist.
Wer verschiedene Anlageformen miteinander kombinieren möchte, könnte 2.000 Euro beispielsweise theoretisch wie folgt aufteilen:
-
500 Euro in Festgeld.
-
500 Euro in staatliche Sparanleihen.
-
1.000 Euro in einen breit diversifizierten ETF.
Dies ist ausschließlich ein Rechenbeispiel und keine Empfehlung, das Kapital tatsächlich so aufzuteilen. Eine solche Verteilung muss insbesondere für Personen ohne finanzielle Notfallreserve nicht geeignet sein.
Ein anderer Anleger könnte auch Unternehmensanleihen oder Aktien privater Unternehmen in Betracht ziehen, sofern er bereit ist, zusätzliche Risiken und eine längere Kapitalbindung zu akzeptieren.
Der wichtigste Grundsatz besteht darin, nicht das gesamte Kapital den Risiken eines einzigen Unternehmens, einer Branche oder einer Anlageform auszusetzen.
Wie können Sie eine Investmentplattform überprüfen?
Bevor Sie investieren, sollten Sie sich vergewissern, wer die Dienstleistung anbietet und welcher Regulierung der Anbieter unterliegt.
CrowdedHero ist ein in der Europäischen Union zugelassener Schwarmfinanzierungsdienstleister und wird von der lettischen Zentralbank (Latvijas Banka) beaufsichtigt (Lizenz-Nr. 06.15.01.806/120).
Die Zahlungen der Anleger werden von Lemonway, einem zugelassenen Zahlungsinstitut, abgewickelt.
Vor der Veröffentlichung eines Projekts prüft CrowdedHero die Finanzinformationen, die bisherige Geschäftstätigkeit, die Eigentümerstruktur und die Geschäftspläne des jeweiligen Unternehmens.
Eine behördliche Zulassung und die Prüfung eines Projekts bedeuten jedoch nicht, dass eine Investition erfolgreich sein oder das eingesetzte Kapital zwangsläufig zurückgezahlt werden wird.
Prüfen Sie daher auch die konkreten Angebotsunterlagen, die Verbindlichkeiten des Unternehmens, die geplante Verwendung des Kapitals sowie mögliche Einschränkungen beim Verkauf der Anlage.
Häufig gestellte Fragen
Wo kann ich Geld anlegen und Zinsen erhalten?
Festgeld, staatliche Sparanleihen und Unternehmensanleihen können Zinserträge bieten.
Die Risiken und Rückzahlungsbedingungen dieser Instrumente unterscheiden sich jedoch erheblich. Ein fester Zinssatz bedeutet nicht automatisch, dass die vorgesehenen Zahlungen garantiert sind.
Kann ich bereits mit 1.000 Euro investieren?
Ja. Verschiedene Anlageinstrumente können für 1.000 Euro oder weniger erworben werden.
Beispielsweise beträgt die Mindestanlage in lettische staatliche Sparanleihen 50 Euro. Die jeweiligen Mindestbeträge für CrowdedHero-Projekte sind in deren Angebotsunterlagen angegeben.
Sind CrowdedHero-Investitionen durch die Einlagensicherung geschützt?
Nein. Crowdfunding-Investitionen sind keine Bankeinlagen und fallen weder unter die gesetzlichen Einlagensicherungssysteme noch unter Anlegerentschädigungssysteme.
Wie lange kann mein Geld gebunden bleiben?
Das hängt von der jeweiligen Anlageform ab.
Festgeld, staatliche Sparanleihen und Unternehmensanleihen haben normalerweise eine festgelegte Laufzeit. Bei Aktien privater Unternehmen kann ein bestimmter Rückzahlungstermin vollständig fehlen.
Eine Möglichkeit zum Verkauf vor dem Fälligkeitstermin ist nicht garantiert.
Bevor Sie Ihre Entscheidung treffen
Wenn Sie 1.000–5.000 Euro investieren möchten, sollte Ihre erste Frage nicht sein, wo sich die höchste Rendite erzielen lässt.
Wichtiger ist, dass Sie verstehen, welche Risiken Sie tragen können, wie lange Sie auf Ihr Geld verzichten können und ob Sie es möglicherweise für unerwartete Ausgaben benötigen.
Vergleichen Sie die Bedingungen, lesen Sie die Risikohinweise und treffen Sie Ihre Anlageentscheidung nicht allein aufgrund eines beworbenen Zinssatzes.
Investitionsmöglichkeiten bei CrowdedHero entdecken
Aktualisiert im November 2026.
Risikohinweis: Investitionen sind mit Risiken verbunden, einschließlich des möglichen Verlusts eines Teils oder des gesamten investierten Kapitals. Die Wertentwicklung in der Vergangenheit ist kein verlässlicher Indikator für zukünftige Ergebnisse. Dieser Artikel dient ausschließlich Informationszwecken und stellt keine individuelle Anlageberatung dar.